

01/03/2026
Thuế thu nhập doanh nghiệp (TNDN) – Áp dụng cho bên bán là doanh nghiệpKhi nào phải nộp?Cách tính:Thuế giá trị gia tăng (VAT)Áp dụng khi nào?Thuế thu nhập cá nhân (TNCN) – Nếu bên bán là cá nhânLệ phí trước bạ – Bên mua chịuPhí công chứngPhí thẩm định hồ sơMua xưởng trả tiền[Xem thêm]
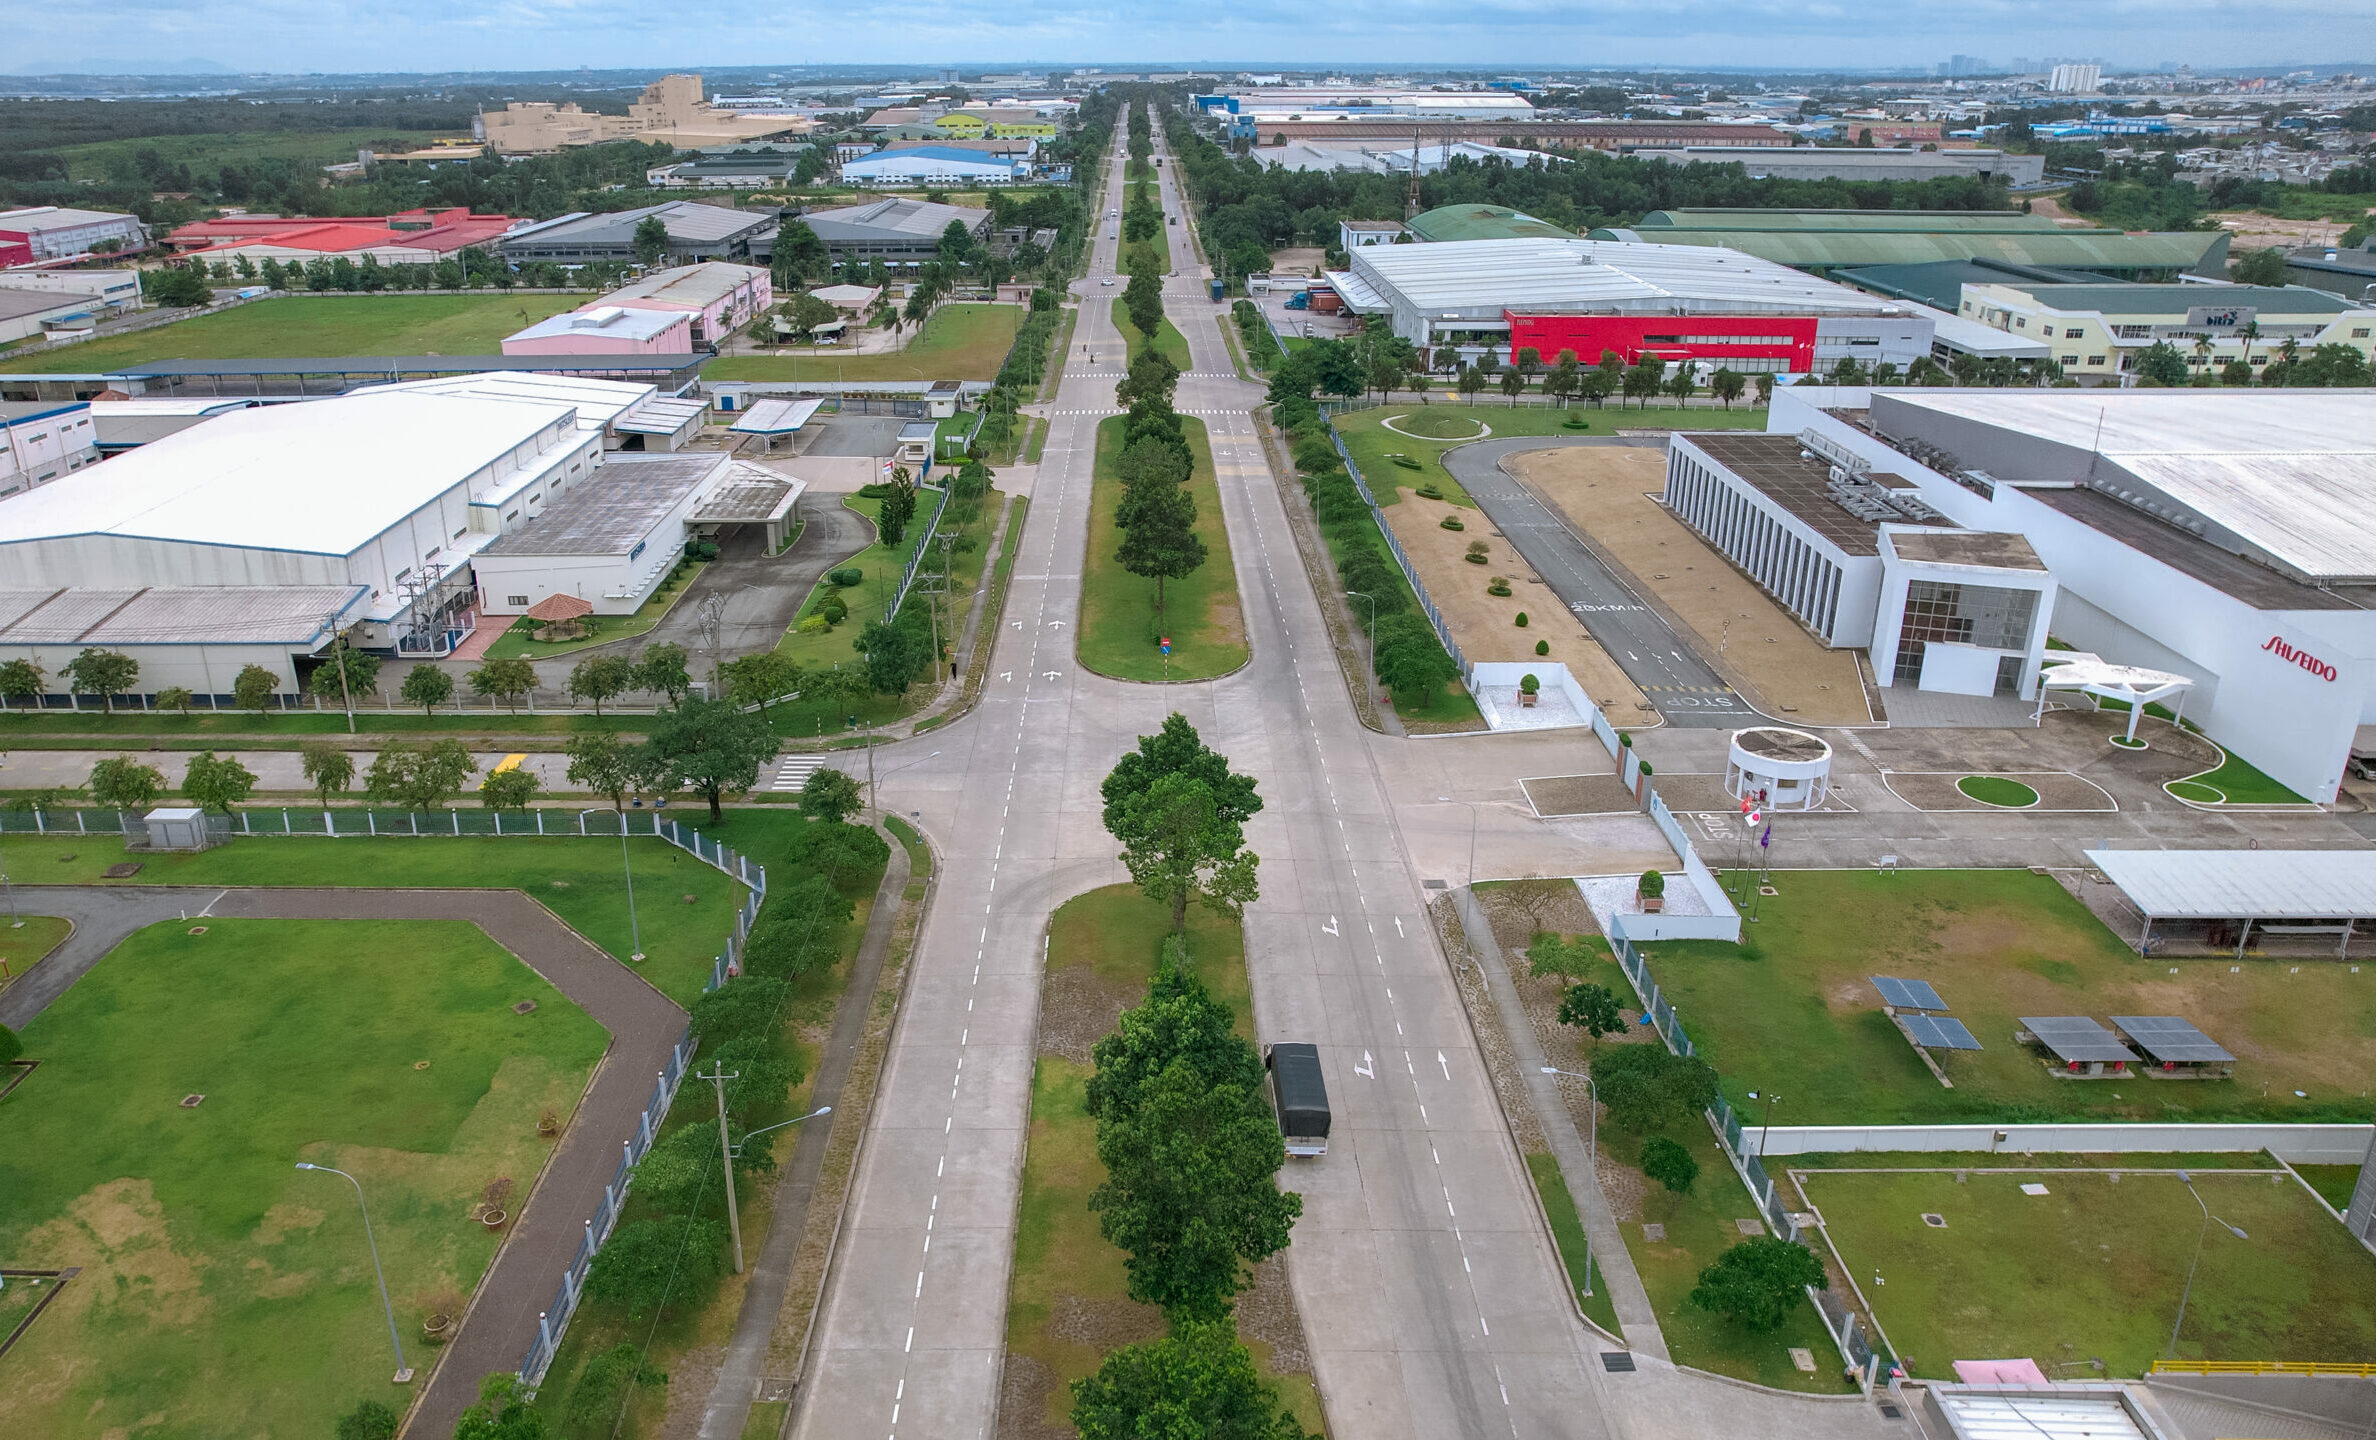
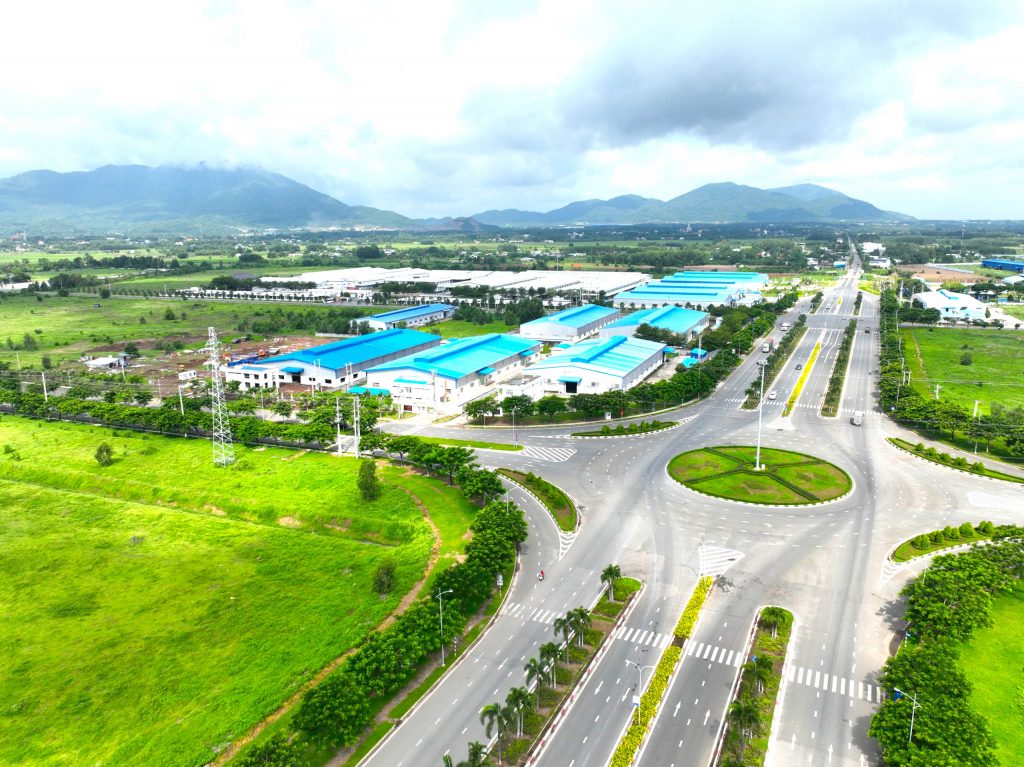
Trong 5 năm trở lại đây, Đồng Nai và Bà Rịa – Vũng Tàu (BRVT) trở thành hai cực tăng trưởng công nghiệp chiến lược phía Nam. Sự phát triển mạnh mẽ của các KCN như Khu công nghiệp Giang Điền, Khu công nghiệp Amata, Khu công nghiệp Phú Mỹ 1 hay Khu công nghiệp Châu Đức đã thu hút hàng nghìn doanh nghiệp FDI và nội địa.
Kéo theo đó, nhu cầu mua bán nhà xưởng, chuyển nhượng đất công nghiệp, sang nhượng xưởng FDI tăng nhanh. Tuy nhiên, một trong những vấn đề khiến nhiều nhà đầu tư băn khoăn chính là:
Thuế khi mua bán nhà xưởng tại Đồng Nai và BRVT gồm những gì? Ai là người chịu? Cách tính ra sao?
Bài viết này sẽ phân tích toàn diện – từ thuế bắt buộc, lệ phí, chi phí ẩn đến chiến lược tối ưu thuế hợp pháp.
1. Bản chất pháp lý của giao dịch mua bán nhà xưởng
Trước khi nói về thuế, cần hiểu: mua bán nhà xưởng thực chất bao gồm những yếu tố gì?
Một giao dịch nhà xưởng tại KCN thường gồm:
-
Chuyển nhượng quyền sử dụng đất (đất công nghiệp)
-
Chuyển nhượng tài sản gắn liền với đất (nhà xưởng, văn phòng, hạ tầng)
-
Có thể kèm theo:
-
Máy móc thiết bị
-
Hợp đồng thuê đất trả tiền một lần hoặc trả tiền hàng năm
-
Chuyển nhượng dự án
-
Mỗi hình thức sẽ dẫn đến cách tính thuế khác nhau.
2. Các loại thuế chính khi mua bán nhà xưởng
Thuế thu nhập doanh nghiệp (TNDN) – Áp dụng cho bên bán là doanh nghiệp
Khi nào phải nộp?
Nếu bên bán là công ty, tổ chức có đăng ký kinh doanh → phải nộp thuế thu nhập doanh nghiệp từ hoạt động chuyển nhượng bất động sản.
Cách tính:
Thuế TNDN = 20% × (Giá bán – Giá vốn – Chi phí hợp lý)
Ví dụ:
-
Giá bán: 100 tỷ
-
Giá vốn + chi phí: 80 tỷ
→ Lợi nhuận: 20 tỷ
→ Thuế TNDN = 20% × 20 tỷ = 4 tỷ
⚠ Lưu ý:
-
Không áp dụng thuế suất ưu đãi 10% hay 15% cho phần chuyển nhượng BĐS.
-
Nếu lỗ thì không phải nộp thuế, nhưng phải chứng minh chi phí hợp lệ.
Thuế giá trị gia tăng (VAT)
Áp dụng khi nào?
-
Nếu bên bán là doanh nghiệp tính thuế theo phương pháp khấu trừ → phải xuất hóa đơn VAT.
-
Thuế suất phổ biến: 10% trên giá trị nhà xưởng
⚠ Phần đất:
-
Giá trị quyền sử dụng đất không chịu VAT (nếu tách riêng rõ ràng).
Ví dụ:
Giá bán gồm:
-
Đất: 60 tỷ
-
Nhà xưởng: 40 tỷ
VAT = 10% × 40 tỷ = 4 tỷ
→ Tổng thanh toán: 104 tỷ
Thuế thu nhập cá nhân (TNCN) – Nếu bên bán là cá nhân
Nếu cá nhân sở hữu nhà xưởng ngoài KCN hoặc đất sản xuất kinh doanh riêng lẻ:
Thuế TNCN = 2% × Giá chuyển nhượng
Ví dụ:
Giá bán: 50 tỷ
Thuế TNCN = 1 tỷ
⚠ Không được khấu trừ chi phí như doanh nghiệp.
Lệ phí trước bạ – Bên mua chịu
Mức thu:
0,5% × Giá trị tài sản
Áp dụng cho:
-
Quyền sử dụng đất
-
Tài sản gắn liền với đất
Ví dụ:
Giá tính lệ phí: 80 tỷ
→ Lệ phí trước bạ = 400 triệu
Phí công chứng
-
Tính theo giá trị hợp đồng
-
Thường dao động từ vài triệu đến vài chục triệu đồng
Phí thẩm định hồ sơ
Do Văn phòng đăng ký đất đai thu, thường nhỏ hơn 0,15% giá trị chuyển nhượng.
3. So sánh thuế giữa Đồng Nai và BRVT
Về nguyên tắc, các sắc thuế áp dụng giống nhau trên toàn quốc.
Tuy nhiên khác biệt có thể đến từ:
-
Bảng giá đất từng địa phương
-
Chính sách thu hút đầu tư riêng
-
Tình trạng pháp lý từng KCN
Ví dụ:
-
Khu công nghiệp Long Thành có giá đất cao hơn mặt bằng trung bình.
-
Khu công nghiệp Phú Mỹ 3 thường áp dụng cơ chế đặc thù do liên quan cảng biển.
4. Trường hợp đặc biệt: Chuyển nhượng xưởng FDI
Khi doanh nghiệp FDI chuyển nhượng:
Có thể phát sinh thêm:
-
Thuế nhà thầu (nếu chuyển tiền ra nước ngoài)
-
Thuế chuyển nhượng vốn (nếu bán cổ phần thay vì bán tài sản)
-
Nghĩa vụ hoàn thuế ưu đãi nếu vi phạm cam kết
5. Tình huống thường gặp và cách xử lý
Mua xưởng trả tiền thuê đất hàng năm
-
Không được chuyển nhượng quyền sử dụng đất trực tiếp.
-
Chỉ được chuyển nhượng dự án hoặc tài sản.
Mua xưởng trong KCN đã trả tiền một lần
-
Được chuyển nhượng quyền sử dụng đất.
-
Phải làm thủ tục tại Ban quản lý KCN.
Mua bán thông qua chuyển nhượng cổ phần
Thay vì bán tài sản, chủ đầu tư bán công ty sở hữu xưởng.
Ưu điểm:
-
Không phải nộp lệ phí trước bạ.
-
Không phát sinh VAT.
Nhược điểm:
-
Phải rà soát nghĩa vụ thuế tiềm ẩn.
6. Các chi phí ẩn nhà đầu tư thường quên
-
Chi phí đo vẽ hiện trạng
-
Chi phí hoàn công bổ sung
-
Nợ tiền thuê đất
-
Nợ phí hạ tầng KCN
-
Chi phí PCCC, môi trường
7. Ví dụ thực tế: So sánh giao dịch 100 tỷ tại Đồng Nai và BRVT
| Khoản mục | Đồng Nai | BRVT |
|---|---|---|
| Thuế TNDN | 20% lợi nhuận | 20% lợi nhuận |
| VAT | 10% phần xây dựng | 10% phần xây dựng |
| Lệ phí trước bạ | 0,5% | 0,5% |
| Phí công chứng | Tương đương | Tương đương |
Khác biệt chủ yếu đến từ giá đất và chính sách địa phương.
8. Cách tối ưu thuế hợp pháp khi mua bán nhà xưởng
-
Tách riêng giá trị đất và tài sản
-
Rà soát chi phí hợp lệ
-
Cân nhắc hình thức chuyển nhượng vốn
-
Làm việc với đơn vị tư vấn thuế chuyên ngành công nghiệp
9. Xu hướng 2026 – 2030
Khi sân bay Long Thành hoàn thành và hệ thống cảng biển mở rộng:
-
Đồng Nai sẽ tăng mạnh giá đất KCN
-
BRVT hưởng lợi logistics
Thuế vẫn giữ nguyên cấu trúc, nhưng giá trị giao dịch tăng → tổng thuế tăng theo.
10. Kết luận
Thuế khi mua bán nhà xưởng tại Đồng Nai và Bà Rịa Vũng Tàu gồm:
-
Thuế TNDN (20%)
-
VAT (10% phần tài sản)
-
Thuế TNCN (2% nếu cá nhân)
-
Lệ phí trước bạ (0,5%)
-
Phí công chứng, thẩm định
Điều quan trọng không phải là tránh thuế – mà là:
Hiểu đúng cấu trúc giao dịch để tối ưu chi phí và giảm rủi ro pháp lý.
📞 Liên Hệ Tư Vấn Và Giao Dịch
📞 Hotline: 0906 118 639
📘 Facebook: tongkhoxuong
💬 Zalo: dangba (Mr.Ba)
🌐 Website: tongkhoxuong
🏢 Công ty: meehome
Xem thêm các bài viết khác: tongkhoxuong
